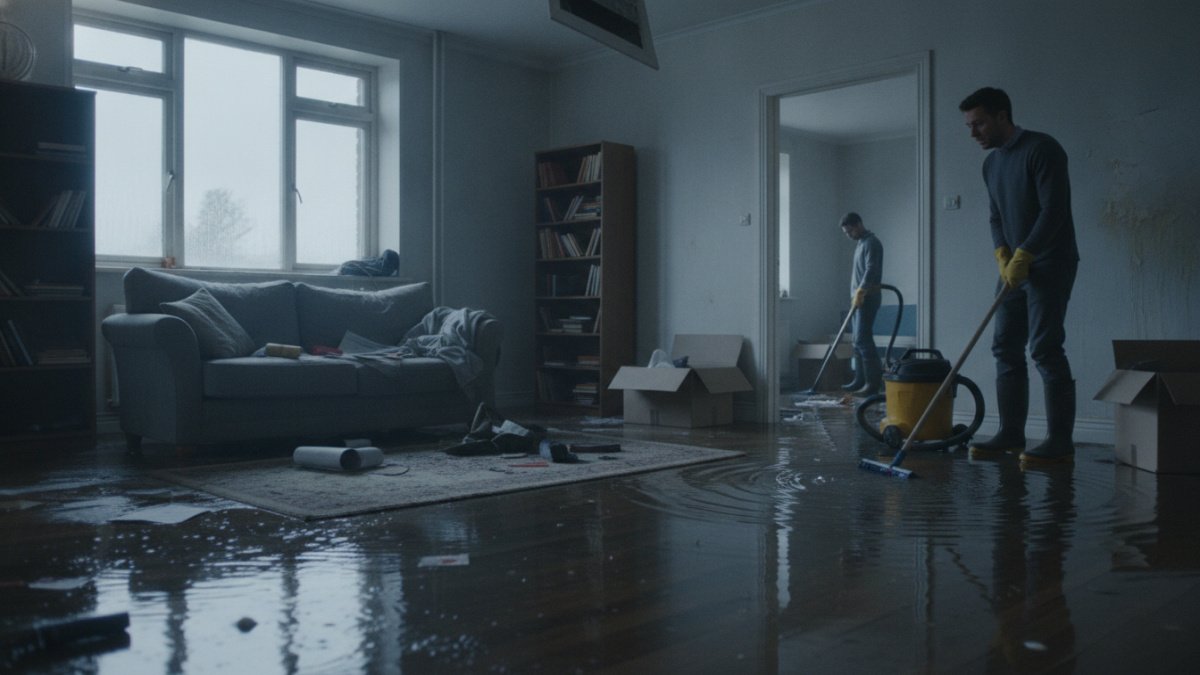
Mokra plama na suficie, woda kapiąca z lampy albo kałuża pod pralką. Zalanie mieszkania: co robić, kiedy woda już leci? Pierwsze decyzje zapadają w ciągu minut, a nie dni. Kolejność działań ma znaczenie z dwóch powodów: ogranicza zniszczenia w mieszkaniu i pozwala zebrać dokumentację, o którą później zapyta administrator, sąsiad lub ubezpieczyciel. Poniżej opisujemy, co zrobić od razu, kto zwykle odpowiada za szkodę, jak przebiega osuszanie i jak zgłosić sprawę, żeby nie utrudnić sobie dalszych rozmów.
Pierwsza godzina po zalaniu: zatrzymaj wodę i odłącz prąd
Najpierw bezpieczeństwo, potem dokumentacja, a dopiero na końcu sprzątanie. Woda w kontakcie z instalacją elektryczną stwarza realne ryzyko porażenia, dlatego nie dotykaj mokrych gniazdek ani lamp, dopóki nie wyłączysz zasilania. Kolejne kroki wyglądają tak:
Zdjęcia warto zrobić przed sprzątaniem, a potem jeszcze raz po zebraniu wody. Pierwsza seria pokazuje skalę zdarzenia, druga stan, który zobaczy rzeczoznawca. Rzeczy zniszczonych nie wyrzucamy do czasu oględzin, bo bez nich trudno udokumentować stratę.
Kto odpowiada za zalanie mieszkania?
Odpowiedzialność zależy od tego, gdzie powstał wyciek. To ustalenie ma znaczenie, bo od niego zależy, do kogo kierujesz roszczenie i z której polisy może zostać pokryta szkoda. Poniższe zestawienie przedstawia najczęstsze sytuacje, ale każda sprawa jest oceniana indywidualnie.
| Źródło wycieku | Kto zwykle odpowiada | Z czego można dochodzić roszczeń |
| Pralka, wanna, wężyk w mieszkaniu sąsiada | Sąsiad (właściciel lub najemca) | OC w życiu prywatnym sąsiada albo bezpośrednio od niego |
| Pion wodny lub kanalizacyjny w części wspólnej | Spółdzielnia lub wspólnota | Polisa OC zarządcy budynku |
| Instalacja w twoim mieszkaniu | Ty jako właściciel | Własna polisa mieszkaniowa, jeśli obejmuje zalanie |
| Opady, nieszczelny dach | Zarządca budynku | Polisa budynku lub OC zarządcy |
Przy zalaniu z mieszkania powyżej roszczenie wobec sąsiada opiera się na zasadzie winy (art. 415 Kodeksu cywilnego). Jeżeli sąsiad nie ma OC w życiu prywatnym, zostaje porozumienie z nim albo droga sądowa. Niezależnie od źródła poproś administratora o protokół szkody z datą, przyczyną i zakresem zniszczeń, bo ten dokument jest podstawą większości dalszych rozmów.
Osuszanie po zalaniu: dlaczego wietrzenie nie wystarcza?
Woda, która przeciekła przez strop, nie zostaje tylko na powierzchni. Wnika w tynk, w warstwę izolacji pod wylewką i w szczeliny pod panelami, gdzie bez nawiewu może utrzymywać się tygodniami. Otwarte okna i włączone kaloryfery osuszają głównie powietrze, a ściany i posadzka pozostają mokre w głębi. Pierwsze ogniska pleśni mogą pojawić się już po 24-48 godzinach, szczególnie za meblami i w narożnikach.
Metody osuszania i czas trwania
Przy niewielkim zalaniu wystarczy zwykle osuszacz kondensacyjny pracujący przez kilka dni w zamkniętym pomieszczeniu. Gdy woda dostała się pod wylewkę, stosuje się osuszanie podposadzkowe: w posadzce wierci się kilka otworów o średnicy kilkunastu milimetrów i przez nie przetłacza suche powietrze do warstwy izolacji. W niskich temperaturach lepiej sprawdzają się osuszacze adsorpcyjne, które działają skutecznie także poniżej 10°C.
 Smart home za 500 zł — 5 urządzeń na start
Typowe osuszanie trwa od kilku dni przy zalanych ścianach do 2-4 tygodni przy mokrej wylewce i styropianie pod nią. Postęp kontroluje się miernikiem wilgotności, a przy posadzkach metodą karbidową (CM). Specjalistyczne osuszanie po zalaniu obejmuje zwykle pomiary przed rozpoczęciem i po zakończeniu prac, co przydaje się również jako dokumentacja szkody.
Kiedy można zacząć remont?
Malowanie i układanie podłogi przed pełnym wyschnięciem kończy się łuszczeniem farby, wybrzuszeniem paneli i powrotem pleśni. Wylewka cementowa pod panele powinna mieć wilgotność nie wyższą niż około 2% CM (pod parkiet producenci klejów często wymagają mniej), a tynki powinny wrócić do wartości zbliżonych do suchych ścian w innych pokojach. Remont rozpoczynamy też dopiero po oględzinach rzeczoznawcy, jeśli sprawa trafiła do ubezpieczyciela, chyba że sam ubezpieczyciel zgodzi się na wcześniejsze prace.
Jak zgłosić szkodę z zalania do ubezpieczyciela?
Zgłoszenie warto złożyć możliwie szybko. Ogólne warunki ubezpieczenia (OWU) wskazują zwykle termin od 3 do 7 dni od powstania szkody lub jej zauważenia, ale konkretna wartość różni się między towarzystwami, więc sprawdź ją w swojej polisie. Spóźnione zgłoszenie nie oznacza automatycznej odmowy, jednak jeśli utrudniło ustalenie przyczyn i rozmiaru szkody, może wpłynąć na wysokość świadczenia.
Do zgłoszenia przygotuj dokumenty, które pozwolą ubezpieczycielowi ocenić zdarzenie bez dodatkowych pytań:
 Inteligentny dom praktycznie – najczęstsze błędy
Zgodnie z Kodeksem cywilnym ubezpieczyciel powinien co do zasady wypłacić świadczenie w ciągu 30 dni od otrzymania zawiadomienia. Gdy wyjaśnienie okoliczności w tym czasie nie jest możliwe, termin może się wydłużyć, ale bezsporną część świadczenia wypłaca się w terminie podstawowym. Roszczenia z własnej umowy ubezpieczenia przedawniają się co do zasady po 3 latach.
Samo zgłoszenie nie przesądza o wypłacie ani o jej wysokości. Ewentualne odszkodowanie zależy od zakresu polisy, sumy ubezpieczenia, udziału własnego i oceny rzeczoznawcy. Polisa obejmująca tylko mury nie pokryje zniszczonych mebli czy sprzętu, a część umów wyłącza szkody wynikające z długotrwałego zawilgocenia lub zaniedbań w konserwacji. Jeśli nie zgadzasz się z decyzją, możesz złożyć odwołanie do ubezpieczyciela, następnie zwrócić się do Rzecznika Finansowego, a w ostateczności skierować sprawę do sądu. Przy większych szkodach rozsądnie jest skonsultować kosztorys z niezależnym rzeczoznawcą przed podpisaniem ugody.
Redakcja Sportimpreza.pl pisze o wielu stronach codziennego życia: o treningu i powrocie do formy po kontuzji, pielęgnacji i zdrowych nawykach, modzie na różne okazje, psychologii emocji, pracach w domu i ogrodzie oraz o sprawach prawnych, które dotyczą rodzin i właścicieli firm. Każdy tekst jest przed publikacją weryfikowany, a informacje, które straciły aktualność, redakcja na bieżąco poprawia.


